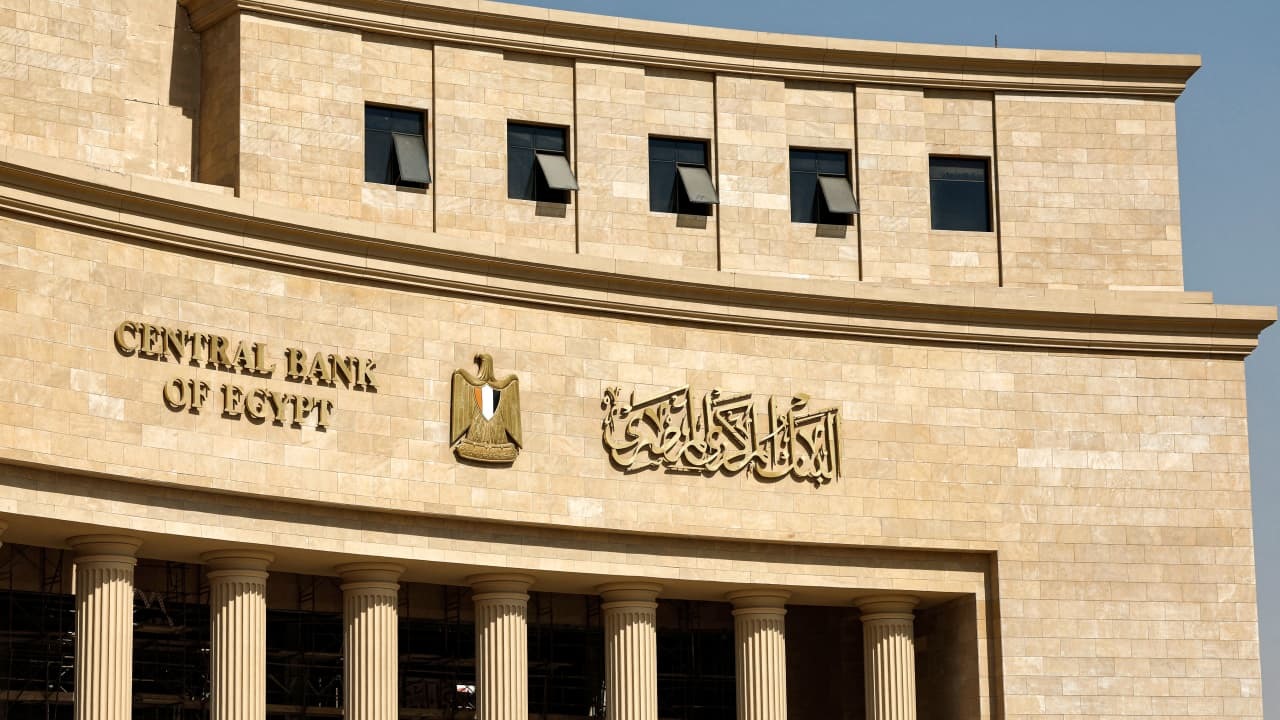
أصدر البنك المركزي المصري التعليمات الخاصة بقواعد ترخيص وتسجيل والرقابة والإشراف على شركات ضمان الائتمان، في إطار قانون البنك المركزي والجهاز المصرفي، الذي تخضع بموجبه هذه الشركات لرقابة وإشراف البنك المركزي.
أوضح البنك المركزي، في كتاب دوري صادر بتاريخ 24 سبتمبر الجاري، أن التعليمات تأتي في ضوء أهمية إرساء أطر وضوابط رقابية تحكم أعمال شركات ضمان الائتمان، بما يكفل الحفاظ على سلامتها المالية واستقرار أوضاعها، ويدعم قدرتها على مواصلة أداء دورها بكفاءة.
منح مجلس إدارة البنك المركزي شركات ضمان الائتمان فترة سنة لتوفيق أوضاعها والالتزام بالتعليمات المرفقة، على أن تمتد فترة توفيق الأوضاع إلى سنتين فيما يتعلق بإجراءات وضوابط أمن المعلومات والأمن السيبراني، وكذلك النسب الرقابية.
كما ألزم البنك المركزي الشركات بموافاة قطاع الرقابة والإشراف بالبنك، خلال 3 أشهر من تاريخ صدور التعليمات، بخطة زمنية محددة لتطبيقها تتضمن الفجوات القائمة.
50 مليون جنيه حدًا أدنى لرأس المال
تنص قواعد ترخيص وتسجيل شركات ضمان الائتمان على اتخاذ الشركة شكل شركة مساهمة مصرية، وأن تكون جميع أسهمها اسمية، وألا يقل رأس المال المصدر والمدفوع عن 50 مليون جنيه.
تشترط القواعد وضوح هيكل الملكية، بما يشمل الأطراف المرتبطة، على نحو يكفل التعرف على المستفيد النهائي والتأكد من مشروعية مصدر الأموال، إلى جانب عدم تعارض الترخيص مع المصلحة الاقتصادية العامة للدولة أو الإخلال بقواعد المنافسة ومنع الممارسات الاحتكارية.
تشترط القواعد كذلك ألا يكون الاسم التجاري للشركة مماثلًا أو مشابهًا على نحو يثير اللبس مع اسم شركة أو منشأة أخرى، فضلًا عن كفاءة دراسة الجدوى المالية والاقتصادية، على أن تتضمن هدف تأسيس الشركة وطبيعة الأنشطة والخدمات التي ستقدمها، ودراسة للسوق توضح قدرتها على جذب الموارد لاستخدامها في نشاطها وامتصاص الخسائر المحتملة.
آليات إدارة المخاطر
تتضمن دراسة الجدوى تحديد القطاعات المستهدفة، وأساليب قياس المخاطر المصاحبة لها وأدوات التحوط منها، فضلًا عن توافر النزاهة وحسن السمعة والملاءة المالية والخبرة المناسبة لدى ذوي الشأن، ومن بينهم المؤسسون والمستفيدون النهائيون والمسؤولون الرئيسيون.
تشترط القواعد ضرورة كفاءة ووضوح استراتيجية الشركة والسياسات التي سيتم اتباعها لتصريف شؤونها، إلى جانب كفاءة نظم الرقابة الداخلية وإدارة المخاطر والإدارة ونظم العمل والحوكمة والتعهيد.
تتحمل الشركة المسؤولية الكاملة عن الأعمال التي تسندها إلى مقدمي خدمات التعهيد والخدمات التقنية، مع الالتزام بأي قواعد يصدرها البنك المركزي لشركات ضمان الائتمان في هذا الشأن.
يلتزم طالب الترخيص كذلك بتعيين جهة تقييم مؤهلة وذات خبرة لتقييم المتطلبات الفنية الخاصة بالبنية التحتية والنظم التكنولوجية ونظم الحاسب الآلي وأمن المعلومات.
حدد البنك المركزي رسم رقابة سنويًا بقيمة 100 ألف جنيه، تلتزم الشركة بسداده خلال شهر يناير من كل عام، فيما يتقدم ذوو الشأن إلى البنك المركزي بطلبات الترخيص وفقًا للمتطلبات المحددة في القواعد وعلى النماذج المعدة لهذا الغرض.
تنظم التعليمات إجراءات الموافقة المبدئية، وإجراءات الموافقة النهائية والتسجيل، وتعديل بيانات التسجيل، وإجراءات الموافقة المبدئية لإنشاء الفروع، والموافقة النهائية على إنشائها وتسجيلها، فضلًا عن إلغاء الترخيص ووقف النشاط والتصفية وشطب التسجيل.
تتضمن التعليمات كذلك قواعد التملك في رؤوس أموال شركات ضمان الائتمان، وطلبات الاندماج والانقسام، وضوابط تعيين المسؤولين الرئيسيين، وشروط الجدارة والصلاحية الفنية للمسؤولين الرئيسيين.
حظر منح التسهيلات الائتمانية
تحظر قواعد الرقابة والإشراف على شركات ضمان الائتمان منح أي نوع من أنواع التسهيلات الائتمانية المباشرة أو غير المباشرة.
تجيز التعليمات لشركات ضمان الائتمان تقديم الاستشارات والدعم الفني إلى المشروعات متناهية الصغر والصغيرة والمتوسطة، دعمًا لهذا القطاع وتيسيرًا لحصوله على التمويل من البنوك أو جهات منح الائتمان الأخرى.
تلتزم شركات ضمان الائتمان، وفقًا لطبيعة نشاطها واختصاصاتها، بأي تعليمات تصدر عن وحدة مكافحة غسل الأموال وتمويل الإرهاب، كما تلتزم بتنفيذ إجراءات وضوابط الأمن السيبراني التي تهدف إلى حماية الأنظمة والبيانات من التهديدات السيبرانية والحفاظ على سريتها، بما يتوافق مع الإطار العام للأمن السيبراني للقطاع المالي والمصرفي المصري.
تشمل قواعد الرقابة والإشراف متطلبات الحوكمة والرقابة الداخلية، وضوابط تعيين مراقب الحسابات، والقواعد المنظمة للعلاقة بين الشركة والمتعاملين معها، وقواعد تشغيل ومعالجة البيانات، إلى جانب النسب الرقابية وحساب المخصصات وأرصدة الضمانات والجزاءات.
أرفق البنك المركزي بالتعليمات المستندات المطلوبة للحصول على الموافقة المبدئية لمزاولة نشاط ضمان الائتمان، والمستندات المطلوبة للحصول على الموافقة النهائية، والبيانات التي يتم تسجيلها في سجل شركات ضمان الائتمان، وحالات اعتبار الشركة متعثرة.
لمتابعة أخر الأخبار والتحليلات من إيكونومي بلس عبر واتس اب اضغط هنا